Assicurazione per una barca usata
Una guida pratica BrokerBarche per acquistare la tua barca con metodo e serenità.
- Tempo di lettura: 8 minuti
Una scelta importante, resa più semplice
Acquistare una barca di seconda mano richiede attenzione non solo allo stato dello scafo e del motore, ma anche alla copertura assicurativa più adatta. Stipulare un’assicurazione barca usata significa proteggere un investimento che, pur avendo un valore inferiore rispetto al nuovo, può comunque esporre il proprietario a rischi significativi in caso di danni, furto o responsabilità verso terzi.
La domanda più frequente tra chi compra un’imbarcazione usata è semplice: quali garanzie servono davvero e come evitare brutte sorprese? La risposta dipende da diversi fattori, tra cui l’età dell’unità, la zona di navigazione e l’uso previsto.
In questo articolo troverai indicazioni concrete per:
- Valutare le coperture essenziali e quelle accessorie in base alle caratteristiche della tua barca.
- Verificare le informazioni indispensabili prima di firmare qualsiasi polizza.
Non tutte le compagnie assicurano imbarcazioni oltre una certa età o con determinati tipi di motorizzazione. Conoscere in anticipo questi limiti ti permette di orientarti verso proposte realmente compatibili con la tua situazione, evitando preventivi inutili o rifiuti dell’ultimo momento.
Allo stesso modo, alcune garanzie che sembrano standard potrebbero non essere incluse automaticamente oppure presentare franchigie elevate quando si tratta di natanti usati. Sapere cosa chiedere e cosa controllare nel contratto fa la differenza tra una protezione efficace e una polizza che lascia scoperti proprio nei momenti critici.
Nei prossimi paragrafi analizzeremo le tipologie di copertura da considerare, dalla responsabilità civile obbligatoria alle tutele facoltative per danni allo scafo, incendio e furto. Vedremo poi quali documenti e dati tecnici raccogliere prima di richiedere un preventivo, così da presentarti preparato e ottenere condizioni contrattuali trasparenti.
Che tu stia per acquistare la tua prima barca o voglia semplicemente rivedere la polizza esistente, queste informazioni ti aiuteranno a prendere decisioni consapevoli.
In questa guida
Cosa valutare prima dell’acquisto
Dokumente
Verifica la proprietà, la bandiera, le ipoteche e la conformità della documentazione.
Coperture da valutare
Scegliere un’assicurazione barca usata richiede un’analisi attenta delle garanzie disponibili. Ogni copertura risponde a esigenze specifiche e incide sul premio finale.
Garanzie principali
La responsabilità civile rappresenta l’unica copertura obbligatoria per legge e risarcisce i danni causati a terzi durante la navigazione. I massimali variano in base alla stazza dell’imbarcazione.
La garanzia corpi protegge lo scafo, il motore, le attrezzature fisse e gli accessori da danni accidentali, collisioni, incendi e eventi atmosferici. Per una barca usata, il valore assicurato viene stabilito considerando l’anno di costruzione, lo stato di manutenzione e le quotazioni di mercato.
La copertura furto interviene in caso di sottrazione totale o parziale dell’imbarcazione, inclusi motore e dotazioni di bordo. Alcune polizze distinguono tra furto in mare aperto e furto in ormeggio.
Garanzie accessorie e limiti
L’assistenza in mare garantisce interventi di soccorso, traino e recupero in caso di avaria o incidente. Verificare sempre i limiti territoriali e le modalità di attivazione del servizio.
Le polizze definiscono precise zone di navigazione autorizzate: acque territoriali italiane, Mediterraneo o aree più estese. Navigare oltre i confini previsti può invalidare la copertura.
Elementi da verificare nel contratto:
- Franchigie: importo fisso o percentuale che resta a carico dell’assicurato per ogni sinistro
- Esclusioni: danni da usura, manutenzione carente, uso commerciale non dichiarato, partecipazione a regate
- Valore assicurato: può essere a valore intero, a primo rischio assoluto o con formula di degrado annuale
Prima di sottoscrivere un’assicurazione barca usata, richiedere sempre il fascicolo informativo completo per confrontare condizioni e limitazioni tra diverse compagnie.
Verifiche pratiche sulla copertura corpi e furto
Prima di firmare, controlla se la polizza corpi copre i danni da urto contro oggetti sommersi, evento frequente con barche usate che navigano in acque poco profonde. Verifica anche se le dotazioni di bordo come l’elettronica, i tender e i motori fuoribordo ausiliari sono inclusi automaticamente o richiedono una dichiarazione separata.
Per la garanzia furto, accertati che siano coperti:
- Furto totale dell’imbarcazione
- Furto parziale di componenti rimovibili
- Danni conseguenti a tentativo di furto
Un errore comune è sottovalutare i requisiti antifurto richiesti dalla compagnia. Se non rispetti le misure di sicurezza indicate in polizza, il risarcimento può essere ridotto o negato.
Franchigie e limiti territoriali
Leggi attentamente come vengono applicate le franchigie: possono essere fisse, percentuali sul valore assicurato o variabili in base al tipo di sinistro. Una franchigia troppo elevata rende la copertura poco utile per i danni minori, frequenti sulle barche usate.
Controlla i limiti territoriali di navigazione. Molte polizze coprono solo determinate aree geografiche e richiedono comunicazione preventiva per navigazioni fuori zona. Superare questi limiti senza autorizzazione può invalidare la copertura.
Esclusioni da conoscere
Le esclusioni più insidiose riguardano spesso la mancata manutenzione e i danni derivanti da usura o difetti preesistenti non dichiarati. Con una barca usata, questo aspetto è cruciale: conserva sempre la documentazione dei lavori effettuati.
Verifica se sono esclusi i danni da osmosi, elettrolisi o corrosione progressiva. Alcune compagnie li coprono solo con estensioni specifiche a pagamento.
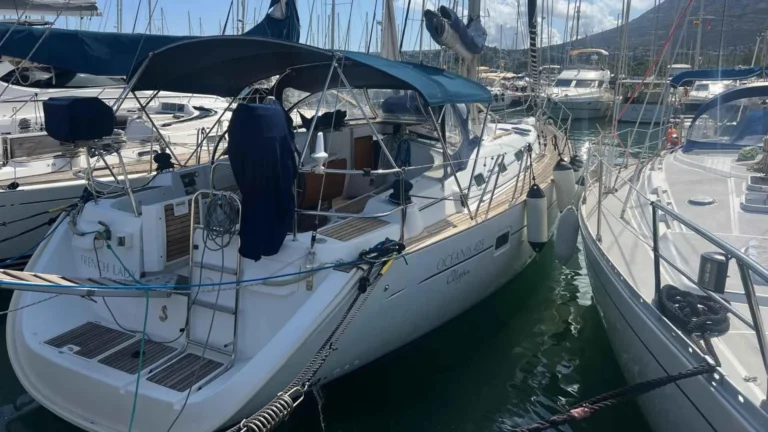
Informazioni da verificare prima della polizza
Prima di sottoscrivere un’assicurazione per barca usata, è fondamentale raccogliere e verificare una serie di informazioni che influenzeranno sia la copertura ottenibile sia il premio richiesto dalla compagnia.
Uso previsto e area di navigazione
Specificare correttamente l’uso dell’imbarcazione (diporto, charter, scuola vela) è essenziale: un uso commerciale comporta coperture e costi differenti. L’area di navigazione dichiarata delimita la validità della polizza; navigare oltre i confini indicati può invalidare la copertura in caso di sinistro. La sezione informativa per i diportisti della Guardia Costiera fornisce indicazioni utili sulle zone di navigazione e sui relativi obblighi.
Ormeggio ed esperienza del conduttore
Il luogo di ormeggio abituale incide sul rischio assicurativo: un porto protetto riduce le probabilità di danni rispetto a un ancoraggio esposto. Molte compagnie valutano anche l’esperienza nautica del proprietario, richiedendo informazioni su patente, anni di navigazione e tipologie di imbarcazioni condotte.
Perizia tecnica e dotazioni di sicurezza
Per le barche usate, gli assicuratori possono richiedere una perizia tecnica che attesti lo stato dello scafo, del motore e degli impianti. Verificate che le dotazioni di sicurezza siano conformi alle normative vigenti; la procedura di iscrizione all’ATCN richiede documentazione specifica che può risultare utile anche per la polizza.
Sinistri precedenti e decorrenza
Dichiarare eventuali sinistri precedenti è obbligatorio; omissioni possono comportare l’annullamento del contratto. Come chiarito dalla normativa riportata su Altalex in materia di assicurazione obbligatoria per natanti, la copertura RC è imprescindibile per la circolazione. Concordate infine la decorrenza alla consegna: la polizza deve attivarsi nel momento esatto del passaggio di proprietà per evitare periodi scoperti.
Dettagli pratici su uso e area di navigazione
Quando compili il questionario assicurativo, specifica con precisione il tipo di utilizzo: diporto puro, charter occasionale o scuola vela richiedono coperture differenti. Un errore comune è dichiarare solo “uso privato” quando in realtà si presta la barca ad amici con regolarità, situazione che alcune polizze escludono o limitano.
Per l’area di navigazione, verifica i confini esatti della zona coperta. Se acquisti un’imbarcazione in Liguria ma prevedi di navigare anche in Costa Azzurra, assicurati che la polizza includa acque francesi. Prima di comprare una barca da un privato o tramite broker, chiarisci dove intendi realmente utilizzarla.
Ormeggio, esperienza e dotazioni
L’assicuratore valuta attentamente il posto barca: un ormeggio in marina custodita comporta premi inferiori rispetto a un ancoraggio in rada. Conserva il contratto di ormeggio come documentazione di supporto.
Riguardo all’esperienza del conduttore, prepara:
- Copia della patente nautica con relativa data di rilascio
- Eventuali attestati di corsi avanzati
- Documentazione di miglia percorse, se disponibile
Per le dotazioni di sicurezza, fotografa e conserva ricevute di zattere, estintori e EPIRB. Se cerchi tra le Boote zu verkaufen in Italien, verifica che le dotazioni siano certificate e in corso di validità.
Sinistri pregressi e decorrenza alla consegna
Richiedi sempre al venditore l’attestato di rischio nautico. Se la barca ha subito sinistri importanti, potrebbero applicarsi franchigie maggiorate. Un broker nautico in Italia può aiutarti a interpretare correttamente questo documento.
Attenzione alla decorrenza: coordina la data di efficacia della polizza con il momento esatto della consegna, evitando vuoti di copertura anche di poche ore durante il trasferimento dell’imbarcazione.
Il percorso di acquisto
Definisci le tue esigenze
Seleziona e visita
Verifiche e perizia
Negozia e firma
Bonifico e passaggio
Nuovo o usato?
Un confronto rapido tra barca usata e barca nuova sui criteri che contano di più al momento della scelta.
- Barca usata
- Barca nuova
| Preis | Più vantaggioso |
|---|---|
| Disponibilità | Immediata |
| Deprezzamento | Più contenuto |
| Scelta | Ampia varietà di modelli |
| Ideale per | Chi cerca valore e flessibilità |
| Preis | Più elevato |
|---|---|
| Disponibilità | Tempi di consegna |
| Deprezzamento | Maggiore nei primi anni |
| Scelta | Configurazione su misura |
| Ideale per | Chi vuole personalizzare |
Storie di chi ha già scelto di navigare con noi
Neil Burton
Marcelo Lassance
Daniel Zerafa
Proteggere il tuo investimento con la giusta copertura
Acquistare una barca usata rappresenta un’opportunità eccellente, ma richiede un’assicurazione adeguata fin dal primo giorno. Come abbiamo visto, la scelta della polizza dipende da molteplici fattori: dalle garanzie necessarie alle caratteristiche specifiche dell’imbarcazione, dall’area di navigazione alla tua esperienza al timone.
Il consiglio pratico: prima di finalizzare l’acquisto, richiedi preventivi dettagliati e confronta attentamente coperture, franchigie ed esclusioni. Non limitarti al premio annuale, ma valuta il rapporto complessivo tra protezione offerta e costo.
Per orientarti tra le diverse opzioni disponibili, la consulenza di un broker nautico come BrokerBarche può aiutarti a individuare la soluzione più adatta alle tue esigenze specifiche, evitando sorprese in caso di sinistro.
Se stai cercando la tua prossima imbarcazione, esplora le Boote zu verkaufen in Italien e preparati a navigare con la tranquillità di una copertura su misura.
Häufig gestellte Fragen
Domande frequenti sull’assicurazione barca usata
L’assicurazione per la barca usata è obbligatoria?
Quali coperture sono incluse in una polizza per barca usata?
Come funziona la franchigia nell’assicurazione nautica?
Come viene determinato il valore assicurabile di una barca usata?
È necessaria una perizia per assicurare una barca usata?
La polizza copre la navigazione all’estero?
Posso trasferire l’assicurazione quando vendo la barca usata?
Cosa devo fare in caso di sinistro con la mia barca?
L’età della barca influisce sul costo dell’assicurazione?
La polizza copre anche il motore e gli accessori della barca usata?
Leggi altri articoli
Cerchi una barca? Raccontaci cosa ti serve
Indica tipo di barca, budget e zona: ricevi una selezione mirata invece di scorrere decine di annunci.
- Richiesta senza impegno
- Dati trattati in modo riservato
- Ti risponde un broker BrokerBarche